Banco Nación habilita créditos en UVA para vehículos con un tope de 100 millones por persona y financiación total
La nueva línea arrancó el lunes 7 de septiembre, cubre autos, pickups y utilitarios 0 km y usados de hasta una década, y financia el 100% del valor sin prenda. Para clientes con haberes, la primera cuota de un préstamo de $10 millones a 60 meses parte de $292.656, casi un tercio menos que la línea tradicional en pesos.
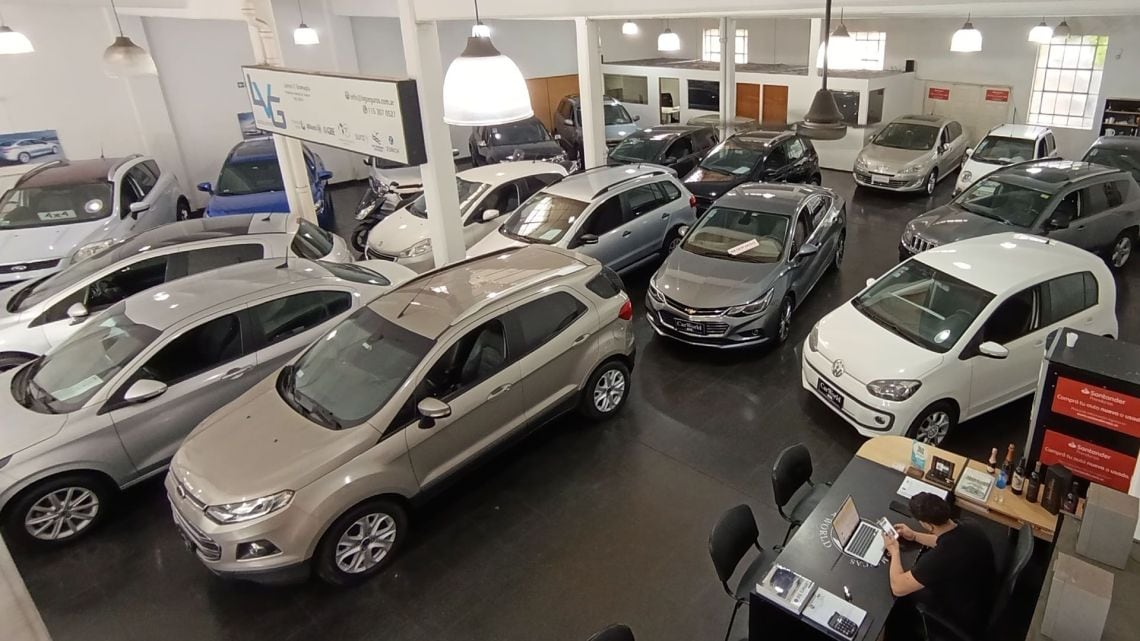
Desde el lunes 7 de septiembre, el Banco Nación puso en marcha una nueva línea de créditos en UVA destinada a la compra de vehículos, una alternativa que se suma a la operatoria tradicional en pesos y que apunta a reducir el importe de la cuota inicial mediante la indexación del capital. La modalidad alcanza a automóviles, pickups y utilitarios, tanto 0 kilómetro como usados con hasta diez años de antigüedad, según informó la entidad en su comunicado oficial.
El monto máximo por solicitante es de $100 millones, sin exigencia de prenda, con financiación de hasta el 100% del valor del rodado. El trámite se canaliza a través de más de 1.400 concesionarios adheridos y alrededor de 1.800 puntos de venta, con presentación del documento nacional de identidad y gestión digital, de modo que el cliente puede iniciar la solicitud sin concurrir a una sucursal para las instancias iniciales.
Tasas, plazos y condiciones de la nueva línea
- Tasa para clientes con haberes o jubilación en el banco: UVA más 19% TNA.
- Tasa para el resto de los clientes: UVA más 25% TNA.
- Plazos: de 12 a 60 meses.
- Cuota máxima: hasta el 25% de los ingresos netos del solicitante.
- Opción de prima adicional de un punto porcentual anual para acceder a un tope de cuota atado al Coeficiente de Variación Salarial (CVS).
Con el propósito de dimensionar el diferencial entre ambas líneas, el Banco Nación difundió ejemplos orientativos sobre un préstamo de $10 millones a 60 meses. Para un cliente con haberes en la entidad, la primera cuota con la nueva operatoria en UVA se ubica en $292.656, frente a $424.330 que correspondería a la línea tradicional en pesos a tasa fija. En el caso de los clientes sin cuenta sueldo ni jubilación acreditada, la cuota inicial en UVA parte de $343.333, en comparación con $508.664 de la alternativa en pesos. De este modo, el ahorro en la primera cuota ronda el 31% para el primer perfil y el 32,5% para el segundo.
No obstante, la menor cuota inicial que ofrece la línea en UVA convive con un mecanismo de ajuste periódico del capital, por lo que el importe mensual puede modificarse a lo largo de la vida del préstamo en función de la evolución del índice. La línea tradicional en pesos, en cambio, mantiene una tasa fija del 36% TNA para clientes con haberes y previsional, y del 46% TNA para el resto, con plazos de hasta 72 meses y un tope de cuota sobre ingresos de entre el 30% y el 35% según el perfil crediticio del solicitante.
La institución financiera aclaró que las cifras difundidas son orientativas y que cada solicitud queda sujeta a la evaluación crediticia correspondiente y a las condiciones vigentes al momento de su presentación. La nueva operatoria se inscribe en un escenario en el que el costo de acceder a un bien durable como un vehículo se convirtió en una variable crítica para productores, profesionales y asalariados, y en el que los mecanismos de indexación vuelven a ganar terreno frente a las tasas fijas en pesos.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Plazo fijo: cuánto pagan los principales bancos por depósitos de $1 millón