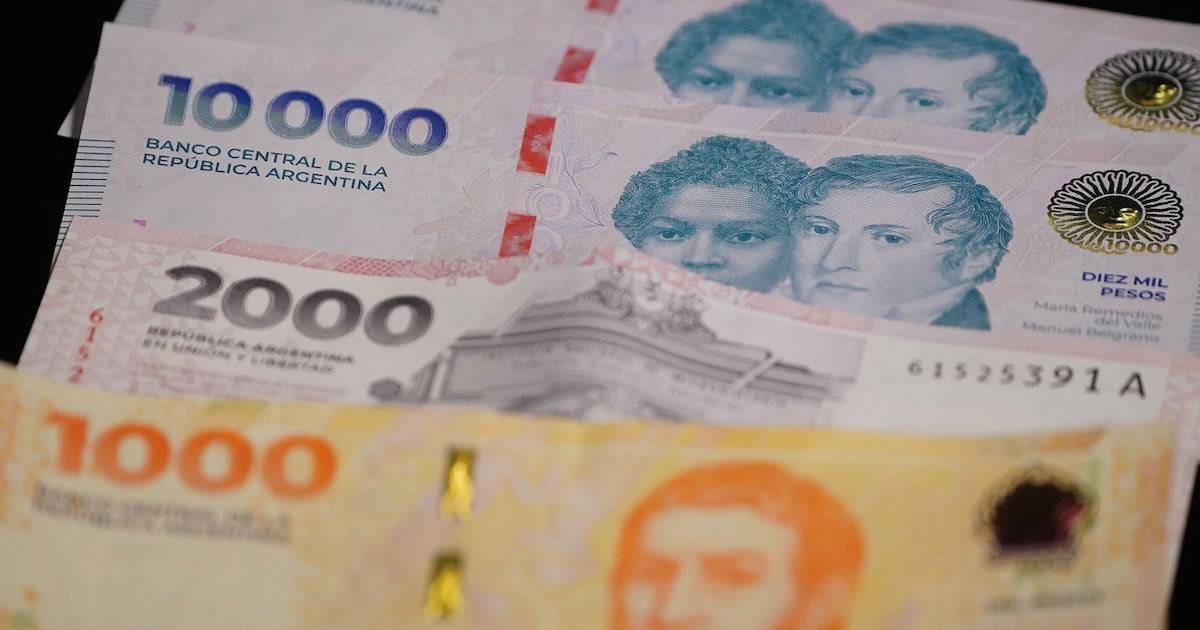
La carga financiera de los hogares argentinos trepa al 20% del ingreso y profundiza la fragilidad del consumo interno
Un informe de la consultora Eco Go, elaborado con datos del Banco Central al primer semestre de 2026, advierte que los servicios de deuda comprometan una porción creciente de los ingresos familiares. La mora se quintuplicó desde fines de 2024 y el fenómeno golpea con más fuerza a los trabajadores independientes e informales, cuya herramienta de trabajo queda atada al equilibrio de las cuentas del hogar.
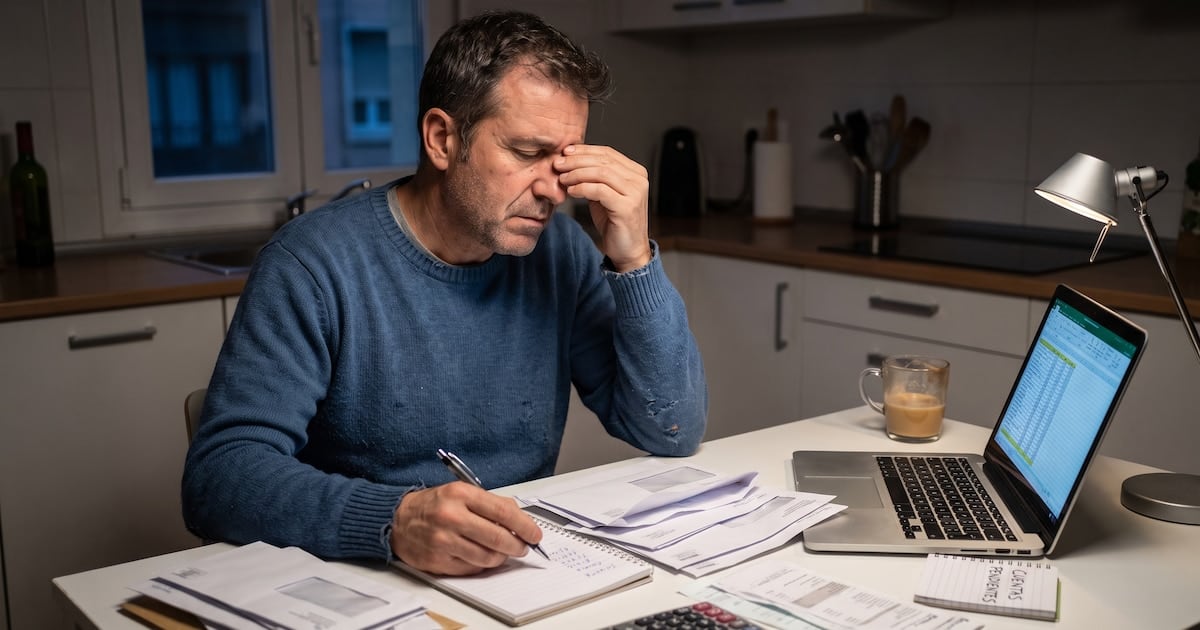
La porción de los ingresos de las familias argentinas destinada a cancelar capital e intereses de créditos ascendió al 20%, un nivel que casi duplica la incidencia de las tarifas de servicios públicos sobre el presupuesto doméstico y que supera en ocho puntos porcentuales al registro de algo más de un año atrás. El dato proviene de un informe de la consultora Eco Go, elaborado a partir de la Central de Deudores del Banco Central de la República Argentina con corte a junio de 2026.
El fenómeno se refleja con claridad en la mora. La cantidad de personas con cuotas atrasadas se quintuplicó desde fines de 2024 y, hacia mediados de 2026, se acercó a los 21 millones. La consultora atribuye la suba a un combo de factores entre los que sobresalen el encarecimiento del crédito, el deterioro del salario real y el cambio estructural del mercado laboral, con menos empleo asalariado formal y mayor presencia de trabajadores por cuenta propia o informales.
Mora segmentada por tipo de crédito
En el sistema bancario, la mora difiere según la línea. Los préstamos personales encabezan el ranking con un atraso de 15,9%; los prendarios se ubican en 7,7%; los hipotecarios, en 1,6%; y el crédito comercial canalizado mediante CUIT personal —como el que otorgan las cadenas de electrodomésticos— trepa a 27,9%. En el segmento no bancario, que reúne a fintech y billeteras virtuales, la mora de personas llega a 33,3%, más del doble que la de las empresas en esa misma órbita (15,2%).
El crecimiento del crédito no bancario fue significativo: los deudores pasaron de 3,5 millones a 5,3 millones en poco más de dos años. En tanto, la cantidad de personas que ya acumulaban deuda bancaria y sumaron deuda no bancaria saltó de 4,7 millones a 7,6 millones. La consultora explica que parte de la expansión se debió a que las tasas de interés de esas plataformas resultaron más atractivas para capturar pesos que la remuneración ofrecida por cuentas corrientes y cajas de ahorro tradicionales. Así, la participación del crédito no bancario en el crédito al consumo pasó del 16% a inicios de 2024 al 25% en la actualidad.
El costo de trabajar por cuenta propia
Eco Go subraya que la dinámica del empleo agrava el cuadro. Cuando una persona se desempeña como independiente, informal o en plataformas, el capital de trabajo —el vehículo, la moto, el teléfono o la maquinaria— deja de ser responsabilidad de una empresa y recae sobre el hogar. Si el balance familiar se deteriora, también se deteriora la herramienta con la que esa persona genera ingresos. La consultora señala que ese proceso se acelera en un mercado laboral con menos asalariados formales y más trabajadores por cuenta propia.
Desde marzo, la mora comenzó a descomprimirse de manera leve, mediante refinanciaciones caso por caso. Para la consultora, esa tendencia no pone en riesgo la solvencia sistémica del sistema financiero, pero sí recorta el margen de gasto de las familias y limita la recuperación del consumo, uno de los motores centrales de la actividad económica.
- 20% de los ingresos familiares destinados a pagar capital e intereses, ocho puntos más que hace poco más de un año.
- 21 millones de personas con cuotas en mora, cinco veces más que a fines de 2024.
- Mora bancaria: préstamos personales 15,9%; prendarios 7,7%; hipotecarios 1,6%; crédito comercial por CUIT personal 27,9%.
- Mora no bancaria: personas 33,3%; empresas 15,2%.
- Deudores no bancarios: de 3,5 a 5,3 millones en poco más de dos años.
- Personas con deuda bancaria y no bancaria simultánea: de 4,7 a 7,6 millones.
- Participación del crédito no bancario en el crédito al consumo: del 16% al 25%.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
BCRA habilitó créditos en dólares para empresas que no generan divisas
"Las operadoras le están pidiendo a las pymes que achiquen el personal"
Comienza una prueba clave para el dólar: sin agro y con tensión electoral